A股下半年向下空间有限,向上空间会更多一些,市场结构也会再平衡。东方财富证券研究所副所长、首席策略官陈果在做客澎湃新闻《首席连线》节目时表达了这一观点。
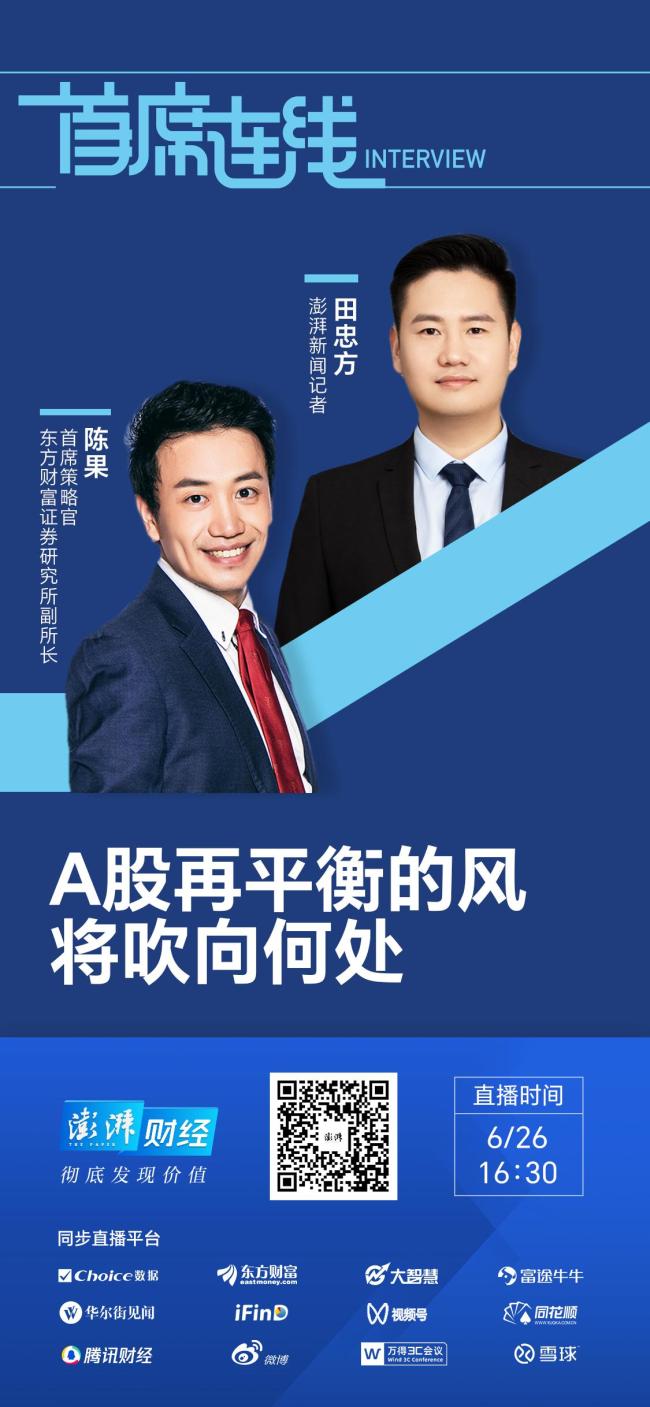
今年上半年A股有相当多的股票表现相对弱势,甚至出现明显调整,但这些调整与基本面关系不大。因此,被错杀的股票后续有望在预期和资金面催化下得到修复。陈果认为,中国碳基经济没有市场预期的那么悲观,美国AI也没有市场想的那么乐观。从美国AI、中国AI、中国碳基等三个方向综合看,A股投资布局需要重新考虑再平衡。
再平衡过程中存在一些“中间地带”。例如,机构依然关注景气度较高的行业,非AI板块因海外地缘扰动导致上半年持股体验不佳,对业绩增速能否反映到估值上涨的犹豫,以及资金介入时机的选择等。陈果指出,再平衡刚刚开始阶段的纠结犹豫是自然现象。
配置方面,中美AI具有明显差异性。硅基和碳基之间如果能形成“硅基通缩、碳基复苏”的模式,才是正道。科技以人为本,应控制通胀并助力碳基做大蛋糕。再平衡预期之下,陈果中期看好新老能源、非银金融和消费蓝筹的后市表现。
今年上半年A股市场的调整主要与市场情绪有关,而非基本面问题。陈果表示,市场对于碳基经济过度悲观,单月负增长不代表整体消费情况,6月至8月消费大概率会持续边际改善。此外,资金面上,虽然上半年A股市场整体上资金净流出,但近期数据显示净流入正在边际减弱,特别是白马蓝筹方向上,前期超调后价值显现,一些价值投资的资金正在慢慢布局。
陈果认为,美国AI产业链存在短期盈利困难的问题,而中国AI更强调科技以人为本,硅基赋能碳基。这种模式成本较低,不会造成大规模失业。从美国AI、中国AI、中国碳基等三个方向综合看,投资布局需要重新考虑再平衡。
对于当前市场再平衡进程中的纠结,陈果表示,一方面是因为市场对美国AI下半年再超预期仍抱有期望,另一方面则是对中国经济面临的挑战有所担忧。他认为,中国消费大概率处于底部,尽管行业景气度相对低位,但正在边际改善。投资不仅要看行业增速,还要看定价匹配问题。
陈果还提到,消费数据和指标接下来大概率会边际改善,助推中国消费进一步复苏的措施也有望出台。他指出,中国经济和居民收入增长都有潜力,消费股估值相对海外市场的持续低估不合理。当前中国的消费蓝筹股是风险收益比较好的选择。
新能源方面,霍尔木兹海峡事件提升了能源替代的考虑,AI发展也增加了储能的重要性。中国新能源正在进入海外新一轮的渗透率上升。非银方面,陈果认为本轮牛市还有很长的路可以走,券商受益于政策利好、低估值和扎实的业绩基本面海口股票配资平台,是非常核心的景气行业。
配资门户提示:文章来自网络,不代表本站观点。
相关文章
热点资讯
推荐资讯